Domain abfüllsysteme.de kaufen?
Wir ziehen mit dem Projekt
abfüllsysteme.de um.
Sind Sie am Kauf der Domain
abfüllsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abfüllsysteme.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Apprimus ZuPack - Zustandsorientierte Instandhaltung von Verpackungsmaschinen (Deutsch, Softcover, Christian Brecher) (55550657)Apprimus ZuPack - Zustandsorientierte Instandhaltung von Verpackungsmaschinen (Deutsch, Softcover, Christian Brecher) (55550657)49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
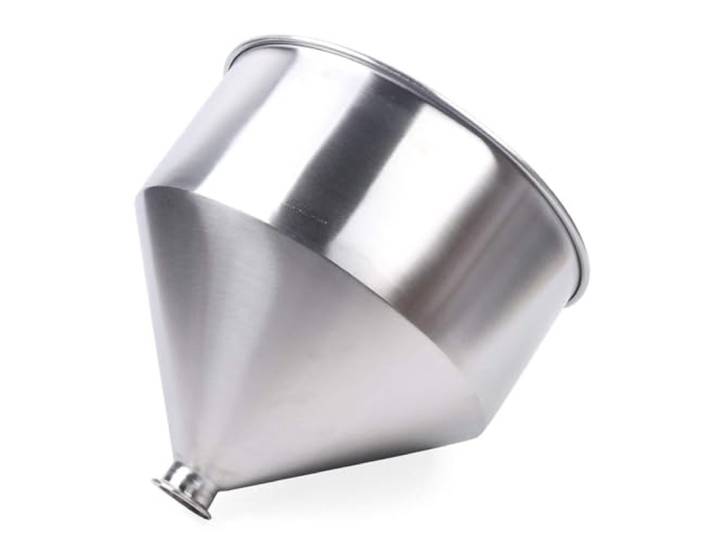
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,30L<p>Der <strong>UGCER Edelstahl-Trichter</strong> ist ein unverzichtbares Zubehör für Füllmaschinen, das in der Lebensmittelindustrie und darüber hinaus vielseitig eingesetzt werden kann. Mit einem beeindruckenden Volumen von <strong>30 Litern</strong> bietet dieser Trichter die ideale Lösung für unterschiedliche Abfüllanforderungen, sei es für Flüssigkeiten oder Pasten. Erhältlich in weiteren Größen von <strong>10 l</strong> und <strong>50 l</strong>, passt er sich flexibel an verschiedene Produktionsmaßstäbe an.</p><p>Hergestellt aus <strong>lebensmittelechtem Edelstahl 304</strong>, überzeugt der Trichter durch seine hervorragende Beständigkeit gegen Säuren, Laugen und Korrosion. Diese Eigenschaften garantieren nicht nur die Qualität der Produkte, die damit abgefüllt werden, sondern auch eine lange Lebensdauer des Trichters selbst. Die einteilige Konstruktion sorgt für eine glatte, pulverbeschichtete Oberfläche, die kratzfest ist und sich leicht reinigen lässt. Dies verbessert nicht nur die Ästhetik, sondern auch die Hygiene.</p><p>Dank der fortschrittlichen Oberflächenbehandlungstechnologie ist der UGCER Trichter nicht nur langlebig, sondern auch äußerst pflegeleicht. Er eignet sich hervorragend für die Abfüllung von Wasser, Öl, Teig und vielen anderen Lebensmitteln. Mit diesem Trichter erhältst du ein hochwertiges Produkt, das sowohl in der Gastronomie als auch in der Lebensmittelproduktion eine wertvolle Unterstützung bietet.</p>181,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50LUGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50L. Hochwertiges Material: Hergestellt aus lebensmittelechtem Edelstahl 304, zeichnet es sich durch eine hervorragende Beständigkeit gegen Säuren, Laugen, Korrosion und Kratzer aus und gewährleistet so Produktqualität und Haltbarkeit. Mehrere Kapazitätsoptionen: Erhältlich mit Kapazitäten von 10 l, 30 l und 50 l, für unterschiedliche Abfüllanforderungen und flexibel für unterschiedliche Produktionsmaßstäbe. Einteilige Konstruktion: Entworfen mit einer integralen Struktur, einer glatten Oberfläche mit Pulverbeschichtung, ist es kratzfest, langlebig und leicht zu reinigen und zu pflegen, was sowohl die Ästhetik als auch die Langlebigkeit verbessert. Leicht zu warten: Der Trichter aus 304-Stahl verfügt über eine hervorragende Oberflächenbehandlungstechnologie. Die polierte und pulverbeschichtete Oberfläche ist kratzfest, langlebig und leicht zu pflegen. Vielseitige Anwendung: Geeignet für Abfüllmaschinen für Flüssigkeiten und Pasten. Es kann problemlos Wasser, Öl, Teig und verschiedene andere Lebensmittel abfüllen und wird häufig in der Lebensmittelindustrie eingesetzt. Farbe:silber255,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
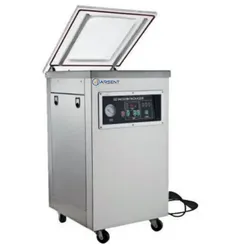
ARSENT Vakuum-Verpackungsmaschinen, 590x670x620 mmSCHWEIßSTÄBE:2X500mm DICHTUNGSBREITE(mm):10 SPANNUNG(V):230 LEISTUNG(W):850 GEWICHT(kg):85 LEERE KAMMER(BxTxH) mm:520X540X75/145 ABMESSUNGEN(BxTxH)mm:590x670x620 Technische Merkmale. - Hergestellt aus hochwertigem Edelstahl. - Hochbeständige, transparente Methacrylat-Kuppel, die die Visualisierung des Prozesses ermöglicht. - Vollständig abnehmbar für eine einfache Reinigung. - Digitale Anzeige der Parameter. - Ausgestattet mit Vakuummeter. - Hochwertige Vakuumpumpen mit hohem Durchfluss. - Betriebskontrollleuchte. - Not-Aus-Schalter. - Regulierung der Versiegelung und der Vakuumzeit. WICHTIG! Um ein Auslaufen des Öls beim Transport zu vermeiden, werden die Verpackungsmaschinen ab Werk mit einem niedrigeren Ölstand ausgeliefert. Der Tank muss nachgefüllt werden der Tank muss vor der Inbetriebnahme aufgefüllt werden.1307,81 €*Versand: 142,80 €Sichere Weiterleitung zum Anbieter
-
Apprimus ZuPack - Zustandsorientierte Instandhaltung von Verpackungsmaschinen (Deutsch, Softcover, Christian Brecher) (55550657)Apprimus ZuPack - Zustandsorientierte Instandhaltung von Verpackungsmaschinen (Deutsch, Softcover, Christian Brecher) (55550657)49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,30L<p>Der <strong>UGCER Edelstahl-Trichter</strong> ist ein unverzichtbares Zubehör für Füllmaschinen, das in der Lebensmittelindustrie und darüber hinaus vielseitig eingesetzt werden kann. Mit einem beeindruckenden Volumen von <strong>30 Litern</strong> bietet dieser Trichter die ideale Lösung für unterschiedliche Abfüllanforderungen, sei es für Flüssigkeiten oder Pasten. Erhältlich in weiteren Größen von <strong>10 l</strong> und <strong>50 l</strong>, passt er sich flexibel an verschiedene Produktionsmaßstäbe an.</p><p>Hergestellt aus <strong>lebensmittelechtem Edelstahl 304</strong>, überzeugt der Trichter durch seine hervorragende Beständigkeit gegen Säuren, Laugen und Korrosion. Diese Eigenschaften garantieren nicht nur die Qualität der Produkte, die damit abgefüllt werden, sondern auch eine lange Lebensdauer des Trichters selbst. Die einteilige Konstruktion sorgt für eine glatte, pulverbeschichtete Oberfläche, die kratzfest ist und sich leicht reinigen lässt. Dies verbessert nicht nur die Ästhetik, sondern auch die Hygiene.</p><p>Dank der fortschrittlichen Oberflächenbehandlungstechnologie ist der UGCER Trichter nicht nur langlebig, sondern auch äußerst pflegeleicht. Er eignet sich hervorragend für die Abfüllung von Wasser, Öl, Teig und vielen anderen Lebensmitteln. Mit diesem Trichter erhältst du ein hochwertiges Produkt, das sowohl in der Gastronomie als auch in der Lebensmittelproduktion eine wertvolle Unterstützung bietet.</p>181,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
UGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50LUGCER 10–50 l Edelstahl-Trichter, Volumen-Flüssigkeitspasten-Fülltrichter, Füllmaschinen-Trichter, Hochleistungs-Trichterfüllmaschinen-Zubehör,50L. Hochwertiges Material: Hergestellt aus lebensmittelechtem Edelstahl 304, zeichnet es sich durch eine hervorragende Beständigkeit gegen Säuren, Laugen, Korrosion und Kratzer aus und gewährleistet so Produktqualität und Haltbarkeit. Mehrere Kapazitätsoptionen: Erhältlich mit Kapazitäten von 10 l, 30 l und 50 l, für unterschiedliche Abfüllanforderungen und flexibel für unterschiedliche Produktionsmaßstäbe. Einteilige Konstruktion: Entworfen mit einer integralen Struktur, einer glatten Oberfläche mit Pulverbeschichtung, ist es kratzfest, langlebig und leicht zu reinigen und zu pflegen, was sowohl die Ästhetik als auch die Langlebigkeit verbessert. Leicht zu warten: Der Trichter aus 304-Stahl verfügt über eine hervorragende Oberflächenbehandlungstechnologie. Die polierte und pulverbeschichtete Oberfläche ist kratzfest, langlebig und leicht zu pflegen. Vielseitige Anwendung: Geeignet für Abfüllmaschinen für Flüssigkeiten und Pasten. Es kann problemlos Wasser, Öl, Teig und verschiedene andere Lebensmittel abfüllen und wird häufig in der Lebensmittelindustrie eingesetzt. Farbe:silber255,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Apprimus Referenzarchitektur für cloudbasiertes Condition Monitoring am Beispiel von Verpackungsmaschinen (Deutsch, Softcover, Markus Obdenbusch) (7565172)Apprimus Referenzarchitektur für cloudbasiertes Condition Monitoring am Beispiel von Verpackungsmaschinen (Deutsch, Softcover, Markus Obdenbusch) (7565172)39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.